Hộ kinh doanh doanh thu dưới 1 tỷ có phải nộp thuế không?
Từ năm 2026, hộ kinh doanh doanh thu dưới 1 tỷ đồng/năm không phải nộp thuế GTGT và thuế TNCN, nhưng không có nghĩa là “hết nghĩa vụ với cơ quan thuế”. Bài viết giải thích rõ ngưỡng miễn thuế, những việc hộ kinh doanh vẫn phải làm và cách tính thuế khi doanh thu vượt ngưỡng.
1. Bối cảnh: thuế khoán chấm dứt từ 01/01/2026
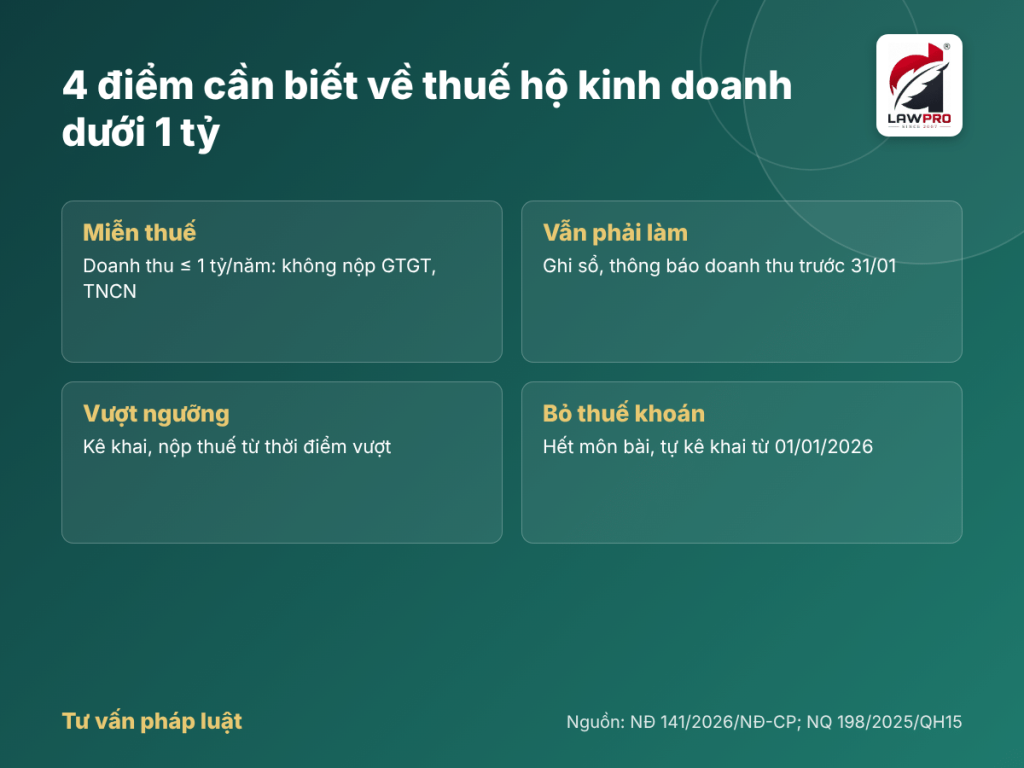
Trước đây, phần lớn hộ kinh doanh nộp thuế theo phương pháp khoán: cơ quan thuế ấn định mức thuế cố định cho cả kỳ. Theo Nghị quyết 198/2025/QH15 về phát triển kinh tế tư nhân, phương thức này không còn được áp dụng từ ngày 01/01/2026. Hộ kinh doanh chuyển sang tự kê khai, tự tính, tự nộp thuế dựa trên doanh thu thực tế.
Hai thay đổi lớn đi kèm:
- Hộ kinh doanh không còn phải nộp lệ phí môn bài kể từ 01/01/2026.
- Nghĩa vụ thuế chủ yếu còn lại là thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN), tính theo doanh thu hoặc theo thu nhập tùy trường hợp.
2. Ngưỡng miễn thuế: từ 500 triệu lên 1 tỷ đồng
Giai đoạn đầu, quy định chung là hộ kinh doanh có doanh thu từ 500 triệu đồng/năm trở xuống không phải nộp thuế GTGT và TNCN. Sau đó, Nghị định 141/2026/NĐ-CP (ban hành ngày 29/4/2026, sửa đổi Nghị định 68/2026/NĐ-CP) đã nâng ngưỡng này lên 1 tỷ đồng/năm.
Theo các tài liệu hướng dẫn đang được đăng tải, ngưỡng mới được áp dụng từ kỳ tính thuế năm 2026. Đối với hộ đã kê khai và nộp thuế theo ngưỡng 500 triệu đồng trước đó, văn bản có quy định riêng về xử lý số thuế đã nộp (bù trừ hoặc hoàn trả). Hộ kinh doanh nên hỏi cơ quan thuế quản lý trực tiếp để được hướng dẫn cụ thể.
Lưu ý: ngưỡng 1 tỷ đồng tính trên tổng doanh thu cả năm dương lịch của hộ kinh doanh, kể cả khi hộ kinh doanh nhiều địa điểm hoặc nhiều ngành nghề.
3. Hộ doanh thu dưới 1 tỷ vẫn phải làm gì?
Miễn thuế không đồng nghĩa với miễn nghĩa vụ quản lý. Hộ kinh doanh nên chú ý các việc sau:
| Nghĩa vụ | Nội dung chính |
| Đăng ký kinh doanh, mã số thuế | Vẫn phải đăng ký hộ kinh doanh theo quy định pháp luật về doanh nghiệp |
| Ghi nhận doanh thu | Theo dõi doanh thu thực tế bằng sổ sách đơn giản hoặc phần mềm |
| Thông báo doanh thu | Theo hướng dẫn hiện hành, hộ dưới ngưỡng thông báo doanh thu thực tế cho cơ quan thuế, chậm nhất ngày 31/01 của năm sau |
| Theo dõi ngưỡng | Nếu trong năm doanh thu vượt 1 tỷ đồng, phải kê khai và nộp thuế từ thời điểm vượt |
| Lưu giữ chứng từ | Giữ hóa đơn, chứng từ mua bán để chứng minh doanh thu khi bị kiểm tra |
3.1. Không kê khai đúng có bị xử phạt không?
Việc khai thiếu doanh thu hoặc chia nhỏ doanh thu để “né” ngưỡng có thể bị xem là hành vi vi phạm về khai thuế, bị truy thu và xử phạt theo Luật Quản lý thuế 2019 và các nghị định xử phạt hiện hành. Doanh thu được xác định dựa trên chứng từ và dữ liệu mà cơ quan thuế thu thập (hóa đơn điện tử, dữ liệu thanh toán, dữ liệu sàn thương mại điện tử…).
3.2. Bán hàng trên sàn thương mại điện tử
Hộ kinh doanh bán hàng qua sàn vẫn tính doanh thu như bán trực tiếp. Doanh thu từ các kênh (cửa hàng, sàn, mạng xã hội) được cộng gộp để so với ngưỡng 1 tỷ đồng.
4. Doanh thu trên 1 tỷ đồng: cách tính thuế
Khi doanh thu năm vượt 1 tỷ đồng, hộ kinh doanh phải kê khai và nộp thuế. Cách tính theo hướng dẫn tại Nghị định 68/2026/NĐ-CP (đã được sửa đổi) có thể tóm tắt như sau:
- Thuế GTGT: tính theo tỷ lệ phần trăm trên doanh thu, tùy ngành nghề (phân phối hàng hóa, dịch vụ, sản xuất, xây dựng, cho thuê tài sản…).
- Thuế TNCN: tính trên phần doanh thu vượt ngưỡng nhân với thuế suất theo ngành nghề, hoặc theo phương pháp lợi nhuận (doanh thu trừ chi phí hợp lý) nếu hộ kinh doanh đủ điều kiện sổ sách và lựa chọn.
Ví dụ minh họa
Một hộ kinh doanh bán lẻ hàng hóa có doanh thu năm 2026 là 1,4 tỷ đồng. Giả sử áp dụng tỷ lệ GTGT 1% và thuế suất TNCN 0,5% (số liệu minh họa, cần đối chiếu theo từng ngành nghề cụ thể):
| Khoản thuế | Cách tính | Số tiền |
| GTGT | 1,4 tỷ × 1% | 14.000.000 đồng |
| TNCN | (1,4 tỷ − 1 tỷ) × 0,5% | 2.000.000 đồng |
| Tổng | 16.000.000 đồng |
Một tài liệu hướng dẫn cho biết với hoạt động cho thuê tài sản, thuế TNCN cũng chỉ tính trên phần vượt ngưỡng, còn thuế GTGT vẫn tính trên toàn bộ doanh thu. Tỷ lệ cụ thể từng ngành do văn bản hướng dẫn quy định, hộ kinh doanh nên tra lại trước khi kê khai.
5. Hóa đơn điện tử: hộ dưới ngưỡng có phải dùng không?
Theo thông tin hướng dẫn hiện nay:
- Hộ kinh doanh có doanh thu trên 1 tỷ đồng/năm phải sử dụng hóa đơn điện tử (hóa đơn có mã của cơ quan thuế hoặc hóa đơn khởi tạo từ máy tính tiền kết nối dữ liệu với cơ quan thuế).
- Hộ dưới ngưỡng không bắt buộc nhưng có thể đăng ký sử dụng tự nguyện, thuận lợi khi bán cho doanh nghiệp cần hóa đơn đầu vào.
- Nếu trong năm doanh thu vượt ngưỡng, hộ phải đăng ký sử dụng hóa đơn điện tử trong thời hạn quy định (theo nguồn hướng dẫn là 30 ngày kể từ ngày cuối cùng của kỳ tính thuế vượt ngưỡng).
Riêng một số nhóm kinh doanh bán trực tiếp cho người tiêu dùng (như bán lẻ, ăn uống, lưu trú, vận tải hành khách) có thể thuộc diện phải dùng hóa đơn khởi tạo từ máy tính tiền theo Nghị định 254/2026/NĐ-CP. Bạn nên kiểm tra hoạt động của mình có thuộc nhóm này không.
6. Một số sai lầm thường gặp
- Nghĩ doanh thu dưới 1 tỷ là không cần ghi chép gì. Thực tế vẫn cần sổ sách tối thiểu để chứng minh doanh thu.
- Tính ngưỡng theo từng cửa hàng. Ngưỡng tính trên toàn bộ hộ kinh doanh, không tính riêng từng địa điểm.
- Nhầm doanh thu với lợi nhuận. Ngưỡng 1 tỷ đồng là doanh thu, không phải lãi.
- Không theo dõi để biết lúc vượt ngưỡng. Vượt ngưỡng giữa năm phải khai và nộp thuế kể từ thời điểm đó.
Câu hỏi thường gặp (FAQ)
- Hộ kinh doanh doanh thu 900 triệu đồng có phải nộp lệ phí môn bài không? Không. Từ 01/01/2026, hộ kinh doanh không còn phải nộp lệ phí môn bài.
- Hộ kinh doanh có doanh thu đúng 1 tỷ đồng có bị tính thuế không? Theo quy định nâng ngưỡng, hộ có doanh thu từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT và TNCN. Thuế chỉ phát sinh khi doanh thu vượt ngưỡng.
- Hộ kinh doanh đã nộp thuế theo ngưỡng 500 triệu đồng trước đó thì sao? Văn bản có quy định về xử lý số thuế đã nộp (bù trừ hoặc hoàn). Hộ nên liên hệ cơ quan thuế quản lý để được hướng dẫn trường hợp cụ thể.
Kết luận
Hộ kinh doanh doanh thu dưới 1 tỷ đồng được miễn thuế GTGT và TNCN, nhưng vẫn cần đăng ký, ghi chép doanh thu, thông báo cho cơ quan thuế và theo dõi sát ngưỡng để không bị bất ngờ khi vượt mức. Chính sách thuế hộ kinh doanh đang thay đổi nhanh, nên mỗi trường hợp cần được rà soát theo ngành nghề và thời điểm cụ thể.
Cần hỗ trợ? Đội ngũ luật sư của Công ty Luật LAWPRO (thành lập 2009) sẵn sàng tư vấn về nghĩa vụ thuế, kê khai và xử lý vướng mắc với cơ quan thuế. Hãy liên hệ LAWPRO để được rà soát hồ sơ theo tình huống thực tế của bạn.