Đặt cọc mua nhà hình thành trong tương lai hiện bị giới hạn: chủ đầu tư chỉ được thu tiền đặt cọc không quá 5% giá bán và chỉ khi nhà ở đã đủ điều kiện đưa vào kinh doanh. Theo Luật Kinh doanh bất động sản 2023, việc thanh toán cũng bị giới hạn theo từng đợt, giúp người mua hạn chế rủi ro “xuống tiền” trước khi dự án đủ pháp lý.
1. Nhà ở hình thành trong tương lai là gì và vì sao rủi ro cao?
Nhà ở hình thành trong tương lai là nhà ở đang được xây dựng nhưng chưa nghiệm thu đưa vào sử dụng, phổ biến nhất là căn hộ chung cư bán “trên giấy”. Người mua thường phải thanh toán nhiều lần trong quá trình xây dựng, trong khi chưa nhìn thấy nhà thực tế và chưa được cấp Giấy chứng nhận.
Rủi ro lớn nhất nằm ở giai đoạn đặt cọc: nhiều khách hàng đã nộp tiền khi dự án chưa đủ điều kiện bán, dẫn đến tranh chấp khi dự án chậm tiến độ hoặc bị đình trệ. Luật Kinh doanh bất động sản 2023 (Luật số 29/2023/QH15, có hiệu lực từ ngày 01/8/2024) đặt ra các giới hạn cụ thể để giảm rủi ro này.
2. Đặt cọc mua nhà hình thành trong tương lai: tối đa 5% giá bán
Theo khoản 5 Điều 23 Luật Kinh doanh bất động sản 2023, trường hợp có thỏa thuận đặt cọc, chủ đầu tư dự án chỉ được thu tiền đặt cọc không quá 5% giá bán, giá cho thuê mua. Đồng thời, chỉ được thu khi nhà ở, công trình xây dựng đã đủ điều kiện đưa vào kinh doanh theo luật.
Thỏa thuận đặt cọc phải ghi rõ giá bán, giá cho thuê mua nhà ở, công trình xây dựng hoặc phần diện tích sàn xây dựng. Điều này tạo cơ sở để người mua đối chiếu giá khi ký hợp đồng chính thức. Khoản 4 Điều 23 còn quy định chủ đầu tư không được ủy quyền cho tổ chức, cá nhân khác ký hợp đồng đặt cọc hoặc hợp đồng mua bán, thuê mua nhà ở.
Nếu người mua nộp “tiền giữ chỗ” hoặc “tiền thiện chí”, nên yêu cầu chủ đầu tư làm rõ tính chất khoản thu bằng văn bản.
3. Điều kiện để nhà ở hình thành trong tương lai được đưa vào kinh doanh
Điều 24 Luật Kinh doanh bất động sản 2023 quy định các điều kiện, gồm:
- Nhà ở, công trình đã khởi công xây dựng theo pháp luật về xây dựng;
- Có một trong các giấy tờ về quyền sử dụng đất, như quyết định giao đất, quyết định cho thuê đất, quyết định cho phép chuyển mục đích sử dụng đất hoặc Giấy chứng nhận;
- Có giấy phép xây dựng hoặc thông báo khởi công kèm hồ sơ thiết kế, giấy tờ nghiệm thu hạ tầng kỹ thuật theo tiến độ; với nhà chung cư thì có giấy tờ nghiệm thu phần móng;
- Trước khi bán, chủ đầu tư thông báo bằng văn bản cho cơ quan quản lý nhà nước về kinh doanh bất động sản cấp tỉnh. Cơ quan này có 15 ngày kể từ khi nhận thông báo để kiểm tra và trả lời bằng văn bản; nếu không đủ điều kiện phải nêu rõ lý do;
- Nằm trong dự án bất động sản đã được cơ quan có thẩm quyền chấp thuận, có nội dung xây dựng để bán, cho thuê mua;
- Đã công khai thông tin về bất động sản, dự án theo quy định.
Người mua nên yêu cầu chủ đầu tư cung cấp văn bản trả lời của cơ quan quản lý cấp tỉnh về việc nhà ở đủ điều kiện đưa vào kinh doanh trước khi nộp tiền đặt cọc.
4. Thanh toán theo tiến độ: đợt đầu không quá 30%
Điều 25 Luật Kinh doanh bất động sản 2023 đặt ra các giới hạn về thanh toán trong mua bán nhà ở hình thành trong tương lai:
| Nội dung | Quy định |
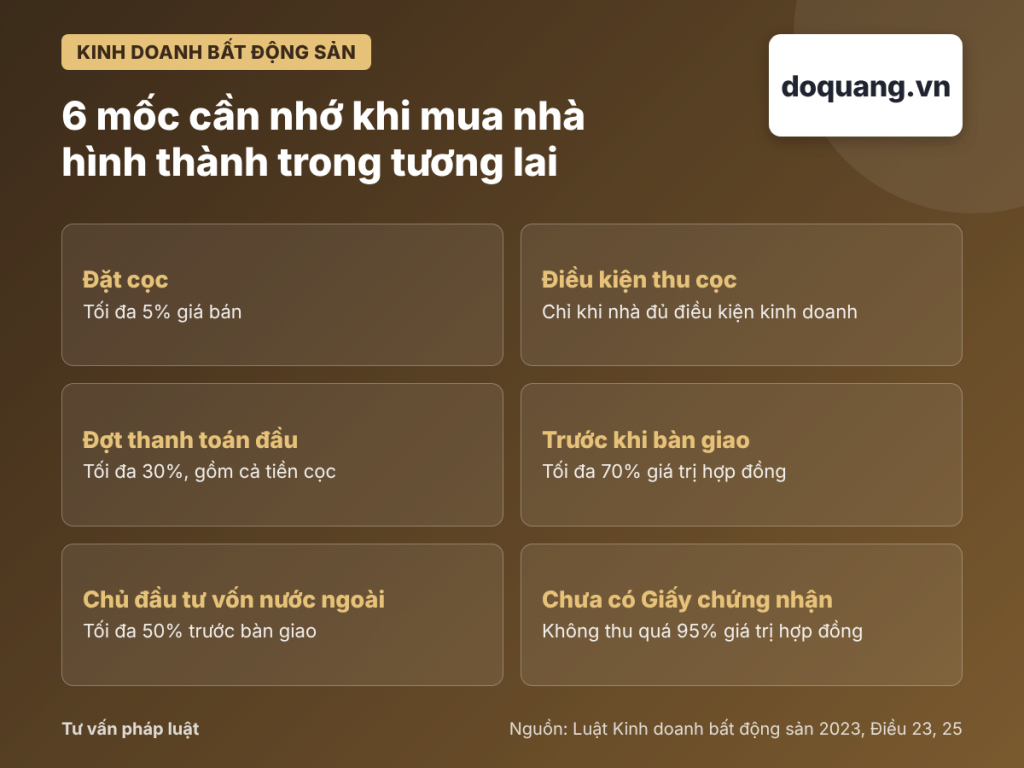
| Đợt thanh toán đầu tiên | Không quá 30% giá trị hợp đồng, bao gồm cả tiền đặt cọc |
| Các đợt tiếp theo | Phù hợp tiến độ xây dựng, tổng cộng không quá 70% giá trị hợp đồng khi chưa bàn giao nhà |
| Chủ đầu tư là tổ chức có vốn đầu tư nước ngoài | Tổng số tiền thanh toán trước khi bàn giao không quá 50% giá trị hợp đồng |
| Bên mua chưa được cấp Giấy chứng nhận | Bên bán không được thu quá 95% giá trị hợp đồng, phần còn lại thanh toán sau khi Giấy chứng nhận được cấp |
Điểm đáng chú ý là tiền đặt cọc được tính vào đợt thanh toán đầu tiên. Như vậy, nếu hợp đồng thu đặt cọc 5% thì đợt thanh toán đầu tiên chỉ còn tối đa 25% giá trị hợp đồng nếu cộng tổng không vượt mức 30%.
Ví dụ: căn hộ giá 3.000.000.000 đồng. Tiền đặt cọc tối đa 150.000.000 đồng (5%). Đợt thanh toán đầu tiên, bao gồm cả tiền cọc, tối đa 900.000.000 đồng (30%). Tổng số tiền người mua phải trả trước khi nhận bàn giao tối đa 2.100.000.000 đồng (70%) đối với chủ đầu tư thông thường.
5. Bảo lãnh ngân hàng khi bán nhà hình thành trong tương lai
Điều 26 Luật Kinh doanh bất động sản 2023 quy định về bảo lãnh trong bán, cho thuê mua nhà ở hình thành trong tương lai. Theo khoản 1, chủ đầu tư phải được ngân hàng thương mại trong nước hoặc chi nhánh ngân hàng nước ngoài hoạt động hợp pháp tại Việt Nam chấp thuận bảo lãnh trước khi bán hoặc cho thuê mua. Phạm vi bảo lãnh là nghĩa vụ tài chính của chủ đầu tư khi không bàn giao nhà đúng cam kết, gồm số tiền đã ứng trước và các khoản khác (nếu có) theo hợp đồng.
Có hai điểm người mua cần lưu ý.
- Thứ nhất, chủ đầu tư chỉ được nhận tiền thanh toán sau khi đã cung cấp thư bảo lãnh cho người mua và người mua đã nhận được thư đó.
- Thứ hai, người mua được quyền lựa chọn có hoặc không có bảo lãnh, và việc từ chối bảo lãnh phải được thỏa thuận bằng văn bản khi ký hợp đồng. Khi chủ đầu tư không bàn giao nhà và không thực hiện đầy đủ nghĩa vụ tài chính, ngân hàng bảo lãnh phải thực hiện nghĩa vụ thay theo thư bảo lãnh khi người mua yêu cầu.
Vì vậy, trước khi ký, người mua nên kiểm tra thư bảo lãnh: ngân hàng bảo lãnh, số tiền, thời hạn hiệu lực và phạm vi nghĩa vụ. Nếu chấp nhận không có bảo lãnh, cần hiểu đây là quyết định chịu thêm rủi ro.
6. Quy trình nên làm trước khi đặt cọc và tranh chấp thường gặp
Các bước nên thực hiện
Để hạn chế rủi ro, người mua có thể thực hiện lần lượt các bước sau:
- Bước 1: yêu cầu chủ đầu tư cung cấp văn bản chấp thuận dự án, giấy tờ về quyền sử dụng đất, giấy phép xây dựng và văn bản thông báo nhà ở đủ điều kiện kinh doanh gửi cơ quan quản lý cấp tỉnh;
- Bước 2: kiểm tra việc công khai thông tin dự án và thông tin pháp lý trên cổng thông tin của cơ quan quản lý (nếu có);
- Bước 3: đọc kỹ thỏa thuận đặt cọc, xác nhận số tiền, giá bán và điều kiện hoàn trả khi giao dịch không thực hiện được;
- Bước 4: kiểm tra thư bảo lãnh của ngân hàng hoặc ghi nhận bằng văn bản việc không sử dụng bảo lãnh;
- Bước 5: thanh toán theo tiến độ ghi trong hợp đồng và lưu toàn bộ biên lai, chứng từ chuyển tiền.
Một số tranh chấp thường gặp
- Thu tiền cọc vượt 5%: khi chủ đầu tư yêu cầu mức cọc cao hơn quy định, người mua có thể yêu cầu điều chỉnh, thương lượng hoặc phản ánh với cơ quan có thẩm quyền;
- Thu cọc khi dự án chưa đủ điều kiện bán: thỏa thuận có thể bị xem xét về hiệu lực, người mua cần lưu chứng cứ và nhờ luật sư đánh giá;
- Dự án chậm tiến độ, chậm bàn giao: người mua cần đối chiếu cam kết về tiến độ, điều khoản phạt và thư bảo lãnh (nếu có);
Câu hỏi thường gặp (FAQ)
- Chủ đầu tư thu cọc quá 5% giá bán có đúng quy định không?
Không. Khoản 5 Điều 23 Luật Kinh doanh bất động sản 2023 chỉ cho phép thu tiền đặt cọc không quá 5% giá bán, giá cho thuê mua và chỉ khi nhà ở đã đủ điều kiện đưa vào kinh doanh.
- Đợt thanh toán đầu tiên tối đa bao nhiêu?
Theo Điều 25, đợt đầu tiên không quá 30% giá trị hợp đồng, bao gồm cả tiền đặt cọc. Tổng số tiền thanh toán trước khi bàn giao nhà không quá 70% giá trị hợp đồng, và không quá 50% nếu chủ đầu tư là tổ chức có vốn đầu tư nước ngoài.
- Làm sao biết dự án đủ điều kiện bán?
Người mua nên yêu cầu chủ đầu tư cung cấp văn bản trả lời của cơ quan quản lý nhà nước về kinh doanh bất động sản cấp tỉnh xác nhận nhà ở đủ điều kiện đưa vào kinh doanh, kèm các giấy tờ chứng minh theo Điều 24 Luật Kinh doanh bất động sản 2023.
Kết luận
Mức đặt cọc tối đa 5%, đợt thanh toán đầu không quá 30% và cơ chế bảo lãnh ngân hàng là các “lá chắn” pháp lý quan trọng cho người mua nhà hình thành trong tương lai. Hiểu đúng các giới hạn này giúp người mua kiểm tra hồ sơ chủ đầu tư kỹ hơn và hạn chế rủi ro tài chính.
Nếu bạn đang chuẩn bị đặt cọc hoặc gặp tranh chấp về nhà ở hình thành trong tương lai, hãy liên hệ luật sư để được tư vấn.
Căn cứ pháp lý: Luật Kinh doanh bất động sản số 29/2023/QH15 (các Điều 23, 24, 25, 26) và các văn bản hướng dẫn thi hành.