Điểm c khoản 2 Điều 10 Nghị quyết số 254/2025/QH15 (hiệu lực từ 01/01/2026) và Điều 6 Nghị định số 50/2026/NĐ-CP (hiệu lực từ 31/01/2026) cho phép hộ gia đình, cá nhân chuyển đất vườn ao sang đất ở chỉ nộp 30% hoặc 50% chênh lệch tiền sử dụng đất trong giới hạn hạn mức. Mức ưu đãi này chỉ được áp dụng một lần, trên một thửa đất.
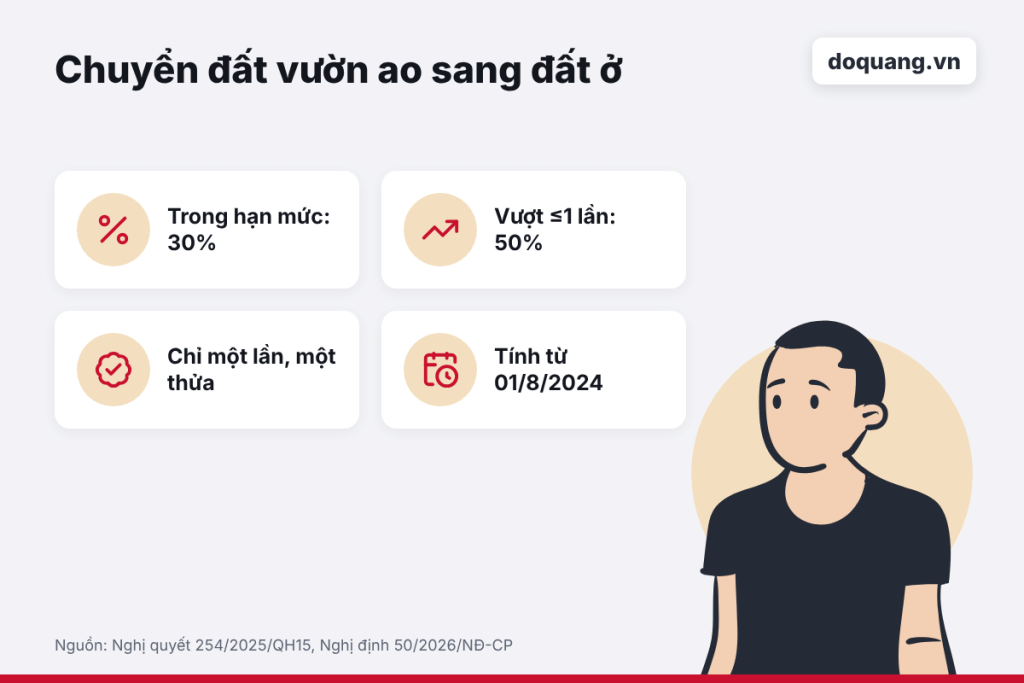
Bốn điểm chính khi chuyển đất vườn ao sang đất ở theo Nghị quyết 254 và Nghị định 50/2026
Trả lời nhanh: khi chuyển đất vườn ao sang đất ở trong cùng thửa có đất ở, phần diện tích trong hạn mức giao đất ở nộp 30% chênh lệch, phần vượt nhưng không quá 01 lần hạn mức nộp 50%, phần vượt quá 01 lần hạn mức nộp 100%. Trước ngày 01/01/2026, toàn bộ diện tích chuyển mục đích phải nộp 100% chênh lệch.
Tình huống giả định
Tình huống dưới đây là giả định, chỉ nhằm minh họa cách áp dụng quy định.
Bà H đứng tên Giấy chứng nhận một thửa đất có đất ở và đất trồng cây lâu năm (đất vườn) trong cùng thửa, được xác định khi công nhận quyền sử dụng đất. Năm 2026, bà muốn chuyển 300 m² đất vườn sang đất ở để xây nhà cho con.
Giả sử hạn mức giao đất ở tại địa phương là 150 m² và chênh lệch giữa giá đất ở với giá đất nông nghiệp theo bảng giá đất là 10 triệu đồng/m². Bà H hỏi: phải nộp bao nhiêu tiền sử dụng đất, có bắt buộc tách thửa không, và năm sau chuyển tiếp thửa khác có được hưởng mức này nữa không?
Pháp luật quy định thế nào về tiền sử dụng đất khi chuyển mục đích
Quyền xin chuyển mục đích. Chuyển đất nông nghiệp sang đất phi nông nghiệp phải được cơ quan nhà nước có thẩm quyền cho phép (điểm b khoản 1 Điều 121 Luật Đất đai 2024). Sau khi chuyển, người sử dụng đất thực hiện nghĩa vụ tài chính và áp dụng chế độ sử dụng của loại đất mới (khoản 2 Điều 121).
Quy định cũ – 100% chênh lệch. Theo khoản 1 và điểm a khoản 2 Điều 8 Nghị định số 103/2024/NĐ-CP, tiền sử dụng đất khi hộ gia đình, cá nhân chuyển sang đất ở bằng tiền sử dụng đất tính theo giá đất ở trừ tiền đất trước khi chuyển mục đích (tính theo giá đất nông nghiệp). Nói cách khác, người dân nộp toàn bộ phần chênh lệch.
Quy định mới – 30%, 50%, 100%. Điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15 áp dụng cho hai nhóm đất:
- Đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở, được xác định khi công nhận quyền sử dụng đất;
- Đất có nguồn gốc là đất vườn, ao gắn liền đất ở nhưng người sử dụng đất tách ra để chuyển quyền, hoặc do đơn vị đo đạc tự tách thành thửa riêng khi đo vẽ bản đồ địa chính trước ngày 01/7/2014.
Mức thu là 30% chênh lệch với diện tích trong hạn mức giao đất ở; 50% với diện tích vượt hạn mức nhưng không quá 01 lần hạn mức; 100% với diện tích vượt quá 01 lần hạn mức. Mức này “chỉ được tính một lần cho một hộ gia đình, cá nhân (tính trên 01 thửa đất)”.
Hướng dẫn chi tiết. Điều 6 Nghị định 50/2026/NĐ-CP quy định: hộ gia đình, cá nhân có nhiều thửa (kể cả ở nhiều tỉnh) chỉ được chọn 01 thửa và phải cam kết trong đơn đề nghị chuyển mục đích (khoản 2). Số lần chuyển mục đích, hạn mức và việc chọn thửa được tính từ ngày 01/8/2024 (khoản 3). Giá đất dùng để tính là giá trên bảng giá đất tại thời điểm có quyết định cho phép chuyển mục đích (khoản 4).
Không bắt buộc tách thửa. Khoản 3 Điều 11 Nghị quyết 254/2025/QH15 quy định trường hợp chuyển mục đích sử dụng một phần thửa đất thì không bắt buộc thực hiện tách thửa.
Phân tích tình huống của bà H
Bước 1 – Xác định bà H thuộc diện áp dụng. Đất vườn nằm trong cùng thửa có đất ở, được xác định khi công nhận quyền sử dụng đất, nên thuộc nhóm thứ nhất tại điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15.
Bước 2 – Chia diện tích theo hạn mức. Với hạn mức giả định 150 m², 300 m² được chia thành hai phần:
| Phần diện tích | Diện tích | Tỷ lệ thu | Tiền sử dụng đất (giả định) |
| Trong hạn mức giao đất ở | 150 m² | 30% chênh lệch | 150 × 10 triệu × 30% = 450 triệu đồng |
| Vượt hạn mức, không quá 01 lần hạn mức | 150 m² | 50% chênh lệch | 150 × 10 triệu × 50% = 750 triệu đồng |
| Tổng theo quy định mới | 300 m² | – | 1,2 tỷ đồng |
| Nếu tính theo cách cũ (100% chênh lệch) | 300 m² | 100% | 3 tỷ đồng |
Con số trên chỉ để minh họa. Số tiền thực tế do cơ quan thuế tính theo bảng giá đất, hạn mức của tỉnh và hồ sơ cụ thể.
Bước 3 – Xác định hạn mức đúng. Theo điểm a khoản 5 Điều 6 Nghị định 50/2026/NĐ-CP, hạn mức là hạn mức giao đất ở áp dụng tại thời điểm có quyết định cho phép chuyển mục đích, xác định cho từng hộ gia đình, cá nhân. Với hộ gia đình, hạn mức tính theo hạn mức giao đất ở cho cá nhân, không phụ thuộc số thành viên trong hộ (điểm c khoản 5).
Bước 4 – Lần chuyển mục đích sau. Nếu năm sau bà H chuyển tiếp phần đất còn lại trên thửa này, hoặc chuyển mục đích thửa khác, thì phải nộp 100% chênh lệch (khoản 1 Điều 6 Nghị định 50/2026/NĐ-CP).
Hướng xử lý và rủi ro khi chuyển đất vườn ao sang đất ở
Nếu đã chuyển mục đích trong giai đoạn 01/8/2024 – 31/12/2025. Khoản 10 Điều 4 Nghị quyết 254/2025/QH15 cho phép tính lại theo mức mới:
- Chưa nộp tiền theo thông báo: cơ quan thuế tính lại và điều chỉnh thông báo; người dân vẫn nộp tiền chậm nộp (nếu có) tính trên số tiền đã tính lại (điểm a).
- Đã nộp tiền: được đề nghị cơ quan thuế tính lại. Phần nộp thừa được trừ vào nghĩa vụ tiền sử dụng đất, tiền thuê đất hoặc nghĩa vụ tài chính khác; không còn nghĩa vụ nào để trừ thì được hoàn trả bằng tiền (điểm b).
Rủi ro khi cam kết sai. Nếu hộ gia đình, cá nhân đã hưởng mức ưu đãi nhưng vẫn đề nghị chọn thêm thửa khác, cơ quan thuế sẽ tính lại theo mức 100% chênh lệch. Người vi phạm còn phải nộp khoản tiền tương đương tiền chậm nộp, tính từ thời điểm có quyết định chuyển mục đích (khoản 2 Điều 6 Nghị định 50/2026/NĐ-CP).
Rủi ro về nguồn gốc đất. Nếu thửa đất vườn đã tách riêng nhưng không chứng minh được nguồn gốc “gắn liền đất ở” hoặc việc tách do đo đạc trước ngày 01/7/2014, có thể không được áp dụng mức 30% – 50%. Khi đó, tiền sử dụng đất tính theo Điều 8 Nghị định 103/2024/NĐ-CP (đã sửa đổi bởi Nghị định 50/2026/NĐ-CP).
Đất chung của nhiều người. Nếu nhiều hộ, cá nhân chung một thửa và được tách thửa cho từng người, hạn mức tính theo từng thửa được cấp Giấy chứng nhận; nếu không tách thửa, hạn mức tính theo người được cử làm đại diện (điểm b khoản 5 Điều 6 Nghị định 50/2026/NĐ-CP).
Lưu ý để phòng ngừa
- Chọn thửa có lợi nhất. Vì chỉ được hưởng một lần, nên cân nhắc thửa có diện tích chuyển mục đích lớn, gần mức 02 lần hạn mức, trước khi nộp hồ sơ.
- Chuẩn bị giấy tờ nguồn gốc. Lưu Giấy chứng nhận, bản đồ địa chính cũ, hồ sơ chuyển nhượng để chứng minh đất vườn, ao gắn liền đất ở.
- Kiểm tra quy hoạch. Việc cho phép chuyển mục đích phụ thuộc quy hoạch, kế hoạch sử dụng đất; nên hỏi trước cơ quan quản lý đất đai cấp xã.
- Rà soát nghĩa vụ đã nộp. Nếu có quyết định chuyển mục đích từ ngày 01/8/2024 đến trước ngày 01/01/2026, cân nhắc đề nghị cơ quan thuế tính lại.
Câu hỏi thường gặp
Chuyển đất vườn ao sang đất ở có bắt buộc tách thửa không? Không bắt buộc khi chuyển mục đích một phần thửa đất (khoản 3 Điều 11 Nghị quyết 254/2025/QH15).
Đất nông nghiệp riêng biệt, không cùng thửa với đất ở có được tính 30% không? Không, trừ trường hợp có nguồn gốc vườn, ao gắn liền đất ở bị tách ra theo điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15.
Giá đất nào dùng để tính chênh lệch? Giá đất trên bảng giá đất tại thời điểm có quyết định cho phép chuyển mục đích (khoản 4 Điều 6 Nghị định 50/2026/NĐ-CP).
Kết luận
Chính sách mới giúp người dân chuyển đất vườn ao sang đất ở giảm đáng kể tiền sử dụng đất, nhưng chỉ dùng được một lần và đòi hỏi xác định đúng nguồn gốc đất, hạn mức và thời điểm.
Nếu bạn đang chuẩn bị hồ sơ chuyển mục đích hoặc muốn đề nghị tính lại tiền sử dụng đất đã nộp, hãy liên hệ luật sư để được tư vấn theo hồ sơ cụ thể.
Căn cứ pháp lý: Luật Đất đai số 31/2024/QH15 ngày 18/01/2024 (được sửa đổi, bổ sung); Nghị quyết số 254/2025/QH15 ngày 11/12/2025 của Quốc hội quy định một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai; Nghị định số 50/2026/NĐ-CP ngày 31/01/2026 của Chính phủ quy định chi tiết một số điều của Nghị quyết số 254/2025/QH15 về tiền sử dụng đất, tiền thuê đất; Nghị định số 103/2024/NĐ-CP ngày 30/7/2024 của Chính phủ quy định về tiền sử dụng đất, tiền thuê đất.
Xem thêm: điều kiện thủ tục tách thửa đất