Hợp đồng vay tiền giữa cá nhân chịu sự điều chỉnh của Bộ luật Dân sự 2015 (Điều 463 – Điều 471), theo đó lãi suất thỏa thuận không được vượt quá 20%/năm và phần vượt không có hiệu lực. Cách Tòa án tính lãi khi bên vay chậm trả được hướng dẫn tại Nghị quyết 01/2019/NQ-HĐTP của Hội đồng Thẩm phán TANDTC.
Trả lời nhanh: hợp đồng vay tiền có thể lập bằng lời nói hoặc văn bản; nếu có lãi thì mức lãi do hai bên thỏa thuận nhưng tối đa 20%/năm. Khi đến hạn mà không trả, bên vay phải trả thêm lãi chậm trả theo công thức luật định.
Vay mượn giữa người thân, bạn bè thường chỉ dựa trên lòng tin, nên khi phát sinh tranh chấp, hai bên hay bất đồng về số tiền, lãi và thời hạn. Dưới đây là 7 điều cần nắm trước khi đưa hoặc nhận tiền.
7 điều cần biết về hợp đồng vay tiền
1. Bên vay trở thành chủ sở hữu số tiền ngay khi nhận
Hợp đồng vay tài sản là thỏa thuận theo đó bên cho vay giao tài sản cho bên vay, đến hạn bên vay hoàn trả tài sản cùng loại, đúng số lượng, chất lượng và chỉ phải trả lãi nếu có thỏa thuận hoặc pháp luật có quy định (Điều 463 BLDS 2015).
Bên vay trở thành chủ sở hữu tài sản vay kể từ thời điểm nhận (Điều 464). Vì vậy, bên cho vay không “giữ quyền sở hữu” số tiền mà chỉ có quyền yêu cầu trả nợ.
2. Không bắt buộc công chứng, nhưng nên lập thành văn bản
Giao dịch dân sự được thể hiện bằng lời nói, bằng văn bản hoặc bằng hành vi cụ thể; giao dịch qua phương tiện điện tử dưới hình thức thông điệp dữ liệu được coi là giao dịch bằng văn bản (khoản 1 Điều 119 BLDS 2015). Luật không buộc hợp đồng vay tiền giữa cá nhân phải công chứng.
Tuy nhiên, vay tiền không có giấy tờ khiến việc chứng minh khoản vay rất khó. Nên lập giấy vay ghi rõ số tiền, lãi suất, thời hạn, cách trả và giữ chứng từ chuyển khoản.
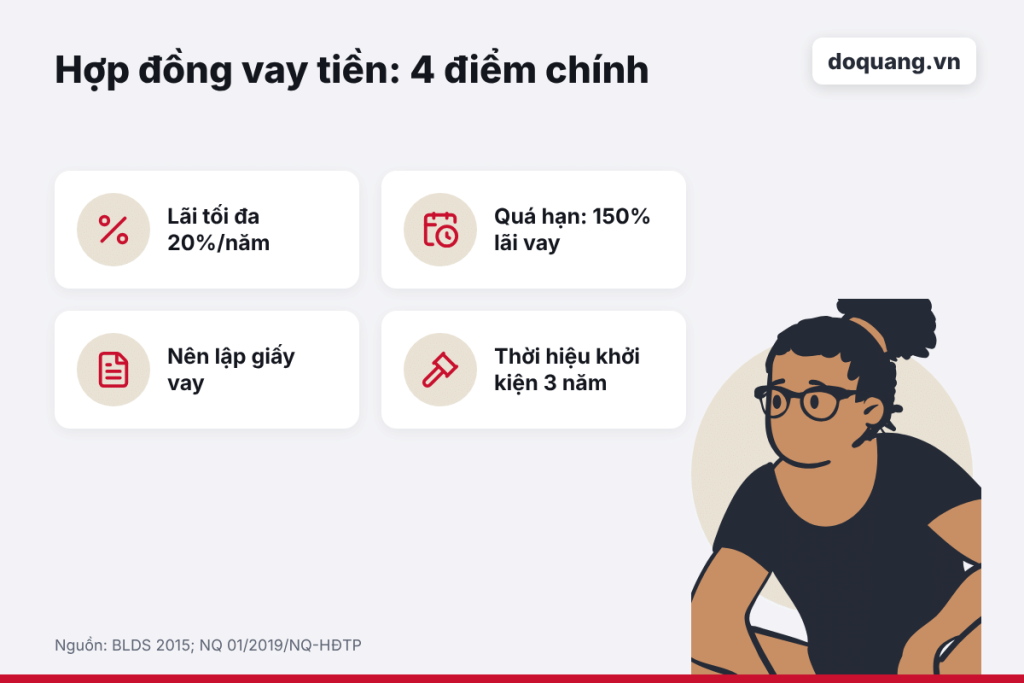
3. Lãi suất cho vay tối đa là 20%/năm
Lãi suất vay do các bên thỏa thuận nhưng không được vượt quá 20%/năm của khoản tiền vay, trừ trường hợp luật khác có liên quan quy định khác (khoản 1 Điều 468 BLDS 2015). Mức này có thể được Ủy ban thường vụ Quốc hội điều chỉnh theo đề xuất của Chính phủ.
Nếu lãi suất thỏa thuận vượt mức giới hạn thì mức lãi suất vượt quá không có hiệu lực (đoạn 3 khoản 1 Điều 468). Ví dụ: thỏa thuận 36%/năm thì phần 16%/năm vượt quá không được Tòa án chấp nhận.
4. Có thỏa thuận trả lãi nhưng không ghi rõ mức lãi
Trường hợp các bên có thỏa thuận về việc trả lãi nhưng không xác định rõ lãi suất và có tranh chấp, lãi suất được xác định bằng 50% mức lãi suất giới hạn tại khoản 1 Điều 468 tại thời điểm trả nợ (khoản 2 Điều 468). Với mức giới hạn hiện hành 20%/năm, mức này là 10%/năm.
Nếu không thỏa thuận gì về lãi thì đó là vay không có lãi: bên vay chỉ trả lãi khi chậm trả nợ (xem điều 5).
5. Lãi chậm trả hợp đồng vay được tính theo từng khoản
Đối với vay không có lãi, khi đến hạn mà bên vay không trả hoặc trả không đủ, bên cho vay có quyền yêu cầu trả lãi theo khoản 2 Điều 468 trên số tiền chậm trả, tương ứng thời gian chậm trả (khoản 4 Điều 466).
Đối với vay có lãi, bên vay phải trả: lãi trên nợ gốc theo lãi suất thỏa thuận tương ứng thời hạn vay chưa trả; lãi chậm trả tiền lãi theo khoản 2 Điều 468; và lãi trên nợ gốc quá hạn bằng 150% lãi suất vay theo hợp đồng, trừ trường hợp có thỏa thuận khác (khoản 5 Điều 466).
Theo điểm c khoản 2 Điều 5 Nghị quyết 01/2019/NQ-HĐTP, mức lãi trên nợ gốc quá hạn do các bên thỏa thuận không được vượt quá 150% mức lãi suất tại khoản 1 Điều 468. “Thời điểm trả nợ” để tính lãi là thời điểm xét xử sơ thẩm (khoản 2 Điều 6 Nghị quyết này).
6. Trả nợ trước hạn và đòi nợ trước hạn
Với hợp đồng vay có kỳ hạn và có lãi, bên vay có quyền trả nợ trước kỳ hạn nhưng phải trả toàn bộ lãi theo kỳ hạn, trừ trường hợp có thỏa thuận khác hoặc luật có quy định khác (khoản 2 Điều 470). Với vay có kỳ hạn không lãi, bên vay trả lúc nào cũng được nhưng phải báo trước một thời gian hợp lý; bên cho vay chỉ đòi trước hạn nếu bên vay đồng ý (khoản 1 Điều 470).
Bên cho vay cũng có quyền đòi lại tiền trước hạn nếu hai bên thỏa thuận mục đích vay, đã nhắc nhở mà bên vay vẫn dùng sai mục đích (Điều 467). Với vay không kỳ hạn, “thời gian hợp lý” do Tòa án xem xét nhưng không quá 03 tháng kể từ ngày thông báo (điểm a khoản 3 Điều 6 Nghị quyết 01/2019/NQ-HĐTP).
7. Thời hiệu khởi kiện đòi nợ theo hợp đồng
Thời hiệu khởi kiện yêu cầu Tòa án giải quyết tranh chấp hợp đồng là 03 năm, kể từ ngày người có quyền yêu cầu biết hoặc phải biết quyền và lợi ích hợp pháp của mình bị xâm phạm (Điều 429 BLDS 2015).
Bên cho vay nên chủ động yêu cầu trả nợ bằng văn bản ngay khi khoản vay đến hạn, lưu lại tin nhắn, biên bản đối chiếu nợ để làm chứng cứ và không để quá lâu mới khởi kiện.
Danh sách kiểm tra trước khi ký hợp đồng vay tiền
| Nội dung cần ghi | Căn cứ | Lưu ý |
| Họ tên, giấy tờ tùy thân hai bên | Điều 463 BLDS | Ghi đúng người thực nhận tiền |
| Số tiền vay, cách giao tiền | Điều 463, 464 | Ưu tiên chuyển khoản |
| Lãi suất cụ thể (%/năm) | Điều 468 | Không vượt 20%/năm |
| Kỳ hạn, lịch trả nợ | Điều 469, 470 | Ghi rõ có/không cho trả trước hạn |
| Lãi trên nợ gốc quá hạn | Khoản 5 Điều 466 | Mặc định 150% lãi suất vay |
| Mục đích vay (nếu cần) | Điều 467 | Căn cứ đòi trước hạn |
| Địa điểm trả nợ | Khoản 3 Điều 466 | Mặc định nơi cư trú bên cho vay |
 Câu hỏi thường gặp
Cho vay qua nhóm họ, hụi có bị giới hạn lãi không? Có. Trường hợp tổ chức họ có lãi thì mức lãi suất phải tuân theo Bộ luật Dân sự và nghiêm cấm tổ chức họ dưới hình thức cho vay nặng lãi (khoản 3, khoản 4 Điều 471).
Không hẹn nơi trả nợ thì trả ở đâu? Tại nơi cư trú hoặc trụ sở của bên cho vay, trừ trường hợp có thỏa thuận khác (khoản 3 Điều 466). Xem thêm: Tranh chấp hợp đồng tín dụng là tranh chấp dân sự hay kinh doanh thương mại
Vay vàng có trả bằng tiền được không? Bên vay phải trả vật cùng loại; nếu không thể trả vật thì có thể trả bằng tiền theo trị giá tại thời điểm, địa điểm trả nợ nếu bên cho vay đồng ý (khoản 1, khoản 2 Điều 466).
Kết luận
Một hợp đồng vay tiền rõ ràng về số tiền, lãi suất, kỳ hạn và hậu quả chậm trả sẽ giúp cả hai bên tránh tranh chấp, và là chứng cứ quan trọng nếu phải ra Tòa. Mức lãi vượt 20%/năm không được pháp luật bảo vệ.
Nếu bạn đang chuẩn bị ký giấy vay hoặc cần đòi một khoản nợ đã quá hạn, hãy liên hệ luật sư để được tư vấn cụ thể theo hồ sơ của mình.
Căn cứ pháp lý: Bộ luật Dân sự số 91/2015/QH13 ngày 24/11/2015; Nghị quyết số 01/2019/NQ-HĐTP ngày 11/01/2019 của Hội đồng Thẩm phán Tòa án nhân dân tối cao hướng dẫn áp dụng một số quy định của pháp luật về lãi, lãi suất, phạt vi phạm.